Domain model-house.de kaufen?
Wir ziehen mit dem Projekt
model-house.de um.
Sind Sie am Kauf der Domain
model-house.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain model-house.de kaufen?
Wie funktioniert ein Haus Kredit?
Ein Hauskredit, auch Hypothekendarlehen genannt, funktioniert, indem eine Bank oder ein Kreditgeber Geld leiht, um den Kauf oder Bau eines Hauses zu finanzieren. Der Kreditnehmer zahlt dann monatliche Raten zurück, die aus einem Teil der Tilgung des Darlehens und Zinsen bestehen. Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie dem Einkommen des Kreditnehmers, der Bonität und dem Wert des Hauses. Das Haus dient als Sicherheit für den Kredit, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, falls der Kreditnehmer die Raten nicht mehr bezahlen kann. **
Kann man Haus mit Kredit verkaufen?
Kann man ein Haus mit Kredit verkaufen? Ja, es ist möglich, ein Haus zu verkaufen, das noch mit einem Kredit belastet ist. Der Verkauf eines haftungsbelasteten Hauses erfordert jedoch in der Regel die Zustimmung des Kreditgebers, da der Kredit bei Verkauf des Hauses in der Regel vorzeitig zurückgezahlt werden muss. Es ist wichtig, sich vor dem Verkauf mit dem Kreditgeber abzustimmen, um sicherzustellen, dass alle finanziellen Verpflichtungen erfüllt werden. Darüber hinaus kann es sinnvoll sein, einen Immobilienmakler oder Anwalt hinzuzuziehen, um den Verkaufsprozess reibungslos abzuwickeln. **


Ähnliche Suchbegriffe für Alassio-42002-Kredit--und
Top-Angebote
Produkte zum Begriff Alassio-42002-Kredit--und:
-
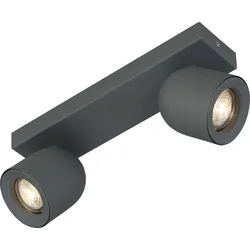
Böhmer Deckenstrahler 42002Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=nicht erforderlichGeeignet für Anbaumontage=jaGeeignet für Einbaumontage=neinGeeignet für Wandmontage=jaGeeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Traversenmontage=neinGeeignet für Podest-/Bodenmontage=neinGeeignet für Stromschienenmontage=neinGeeignet für Klemmmontage=neinGeeignet für Seilsystem=neinVerstellbarkeit=drehbar und schwenkbarMit Bewegungsmelder=neinMit Lichtsensor=neinLeuchtmittel=LED austauschbarMit Leuchtmittel=neinGeeignet für Leuchtmittelanzahl=2Fassung=GU10Gehäusefarbe=grauGeeignet für Lampenleistung=7 WBreite=70 mmHöhe/Tiefe=130 mmLänge=300 mm44,78 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
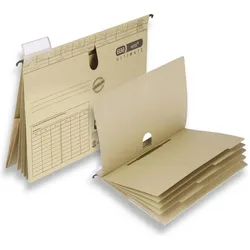
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann man trotz Kredit ein Haus kaufen?
Ja, es ist möglich, trotz eines laufenden Kredits ein Haus zu kaufen. Viele Menschen finanzieren den Kauf eines Hauses mit einem Hypothekendarlehen, das sie über Jahre hinweg abbezahlen. Es ist jedoch wichtig, dass man die finanziellen Belastungen des laufenden Kredits und des neuen Hypothekendarlehens realistisch einschätzt. Zudem sollte man sicherstellen, dass man die monatlichen Raten für beide Kredite problemlos bedienen kann, um keine finanziellen Schwierigkeiten zu bekommen. Es kann auch sinnvoll sein, vor dem Hauskauf mit einem Finanzberater zu sprechen, um die individuelle finanzielle Situation zu analysieren und die besten Optionen zu besprechen. **
-
Wie funktioniert ein Kredit für ein Haus?
Wie funktioniert ein Kredit für ein Haus? **
-
Wann bekommt man einen Kredit für ein Haus?
Man bekommt in der Regel einen Kredit für ein Haus, wenn man über ein stabiles Einkommen verfügt, das ausreicht, um die monatlichen Raten zu bedienen. Außerdem ist eine positive Bonität entscheidend, da die Banken das Risiko minimieren wollen. Eine ausreichende Eigenkapitalquote ist ebenfalls wichtig, da die Banken in der Regel nur einen Teil des Kaufpreises finanzieren. Zudem spielt die Werthaltigkeit der Immobilie eine Rolle, da diese als Sicherheit für den Kredit dient. Es ist ratsam, sich vorab über die verschiedenen Kreditangebote zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie viel Kredit bekomme ich für ein Haus?
Die Höhe des Kredits, den Sie für den Kauf eines Hauses erhalten können, hängt von verschiedenen Faktoren ab. Dazu gehören Ihr Einkommen, Ihre Kreditwürdigkeit, Ihre monatlichen Ausgaben und die Höhe des Eigenkapitals, das Sie für die Anzahlung aufbringen können. Ein Kreditgeber wird auch Ihre Beschäftigungsgeschichte, Ihre Schulden und Ihre Kredit-Score überprüfen, um zu bestimmen, wie viel Kredit Sie erhalten können. Es ist ratsam, mit verschiedenen Kreditgebern zu sprechen und sich über die verschiedenen Kreditoptionen zu informieren, um herauszufinden, wie viel Kredit Sie für den Kauf eines Hauses erhalten können. **


Wie viel Kredit bekommt man für ein Haus?
Die Höhe des Kredits, den man für ein Haus bekommt, hängt von verschiedenen Faktoren ab. Dazu gehören das Einkommen, die Kreditwürdigkeit, die Höhe des Eigenkapitals und die aktuellen Zinssätze. In der Regel kann man bis zu 80% des Immobilienwerts als Kredit erhalten, wenn man über eine gute Bonität verfügt. Es ist ratsam, sich vorab bei verschiedenen Banken über die Konditionen zu informieren und eine genaue Kalkulation des benötigten Kredits durchzuführen. Letztendlich entscheidet die Bank über die Höhe des Kredits, den man für den Hauskauf erhalten kann. **
Wie viel Kredit für ein Haus bekomme ich?
Die Höhe des Kredits, den du für ein Haus erhalten kannst, hängt von verschiedenen Faktoren ab. Dazu gehören dein Einkommen, deine Kreditwürdigkeit, deine monatlichen Ausgaben und die Höhe deines Eigenkapitals. Banken prüfen diese Faktoren, um festzustellen, wie viel sie dir leihen können. Es ist ratsam, vorab eine Finanzberatung in Anspruch zu nehmen, um eine realistische Einschätzung zu erhalten. Letztendlich entscheidet die Bank, wie viel Kredit sie dir für den Kauf eines Hauses gewährt. **
Top-Angebote
Produkte zum Begriff Alassio-42002-Kredit--und:
-
Böhmer Deckenstrahler 42002Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=nicht erforderlichGeeignet für Anbaumontage=jaGeeignet für Einbaumontage=neinGeeignet für Wandmontage=jaGeeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Traversenmontage=neinGeeignet für Podest-/Bodenmontage=neinGeeignet für Stromschienenmontage=neinGeeignet für Klemmmontage=neinGeeignet für Seilsystem=neinVerstellbarkeit=drehbar und schwenkbarMit Bewegungsmelder=neinMit Lichtsensor=neinLeuchtmittel=LED austauschbarMit Leuchtmittel=neinGeeignet für Leuchtmittelanzahl=2Fassung=GU10Gehäusefarbe=grauGeeignet für Lampenleistung=7 WBreite=70 mmHöhe/Tiefe=130 mmLänge=300 mm44,78 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Haus Kredit?
Ein Hauskredit, auch Hypothekendarlehen genannt, funktioniert, indem eine Bank oder ein Kreditgeber Geld leiht, um den Kauf oder Bau eines Hauses zu finanzieren. Der Kreditnehmer zahlt dann monatliche Raten zurück, die aus einem Teil der Tilgung des Darlehens und Zinsen bestehen. Die Höhe des Kredits hängt von verschiedenen Faktoren ab, wie dem Einkommen des Kreditnehmers, der Bonität und dem Wert des Hauses. Das Haus dient als Sicherheit für den Kredit, was bedeutet, dass die Bank das Recht hat, das Haus zu verkaufen, falls der Kreditnehmer die Raten nicht mehr bezahlen kann. **
-
Kann man Haus mit Kredit verkaufen?
Kann man ein Haus mit Kredit verkaufen? Ja, es ist möglich, ein Haus zu verkaufen, das noch mit einem Kredit belastet ist. Der Verkauf eines haftungsbelasteten Hauses erfordert jedoch in der Regel die Zustimmung des Kreditgebers, da der Kredit bei Verkauf des Hauses in der Regel vorzeitig zurückgezahlt werden muss. Es ist wichtig, sich vor dem Verkauf mit dem Kreditgeber abzustimmen, um sicherzustellen, dass alle finanziellen Verpflichtungen erfüllt werden. Darüber hinaus kann es sinnvoll sein, einen Immobilienmakler oder Anwalt hinzuzuziehen, um den Verkaufsprozess reibungslos abzuwickeln. **
-
Kann man trotz Kredit ein Haus kaufen?
Ja, es ist möglich, trotz eines laufenden Kredits ein Haus zu kaufen. Viele Menschen finanzieren den Kauf eines Hauses mit einem Hypothekendarlehen, das sie über Jahre hinweg abbezahlen. Es ist jedoch wichtig, dass man die finanziellen Belastungen des laufenden Kredits und des neuen Hypothekendarlehens realistisch einschätzt. Zudem sollte man sicherstellen, dass man die monatlichen Raten für beide Kredite problemlos bedienen kann, um keine finanziellen Schwierigkeiten zu bekommen. Es kann auch sinnvoll sein, vor dem Hauskauf mit einem Finanzberater zu sprechen, um die individuelle finanzielle Situation zu analysieren und die besten Optionen zu besprechen. **
-
Wie funktioniert ein Kredit für ein Haus?
Wie funktioniert ein Kredit für ein Haus? **
Ähnliche Suchbegriffe für Alassio-42002-Kredit--und
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bekommt man einen Kredit für ein Haus?
Man bekommt in der Regel einen Kredit für ein Haus, wenn man über ein stabiles Einkommen verfügt, das ausreicht, um die monatlichen Raten zu bedienen. Außerdem ist eine positive Bonität entscheidend, da die Banken das Risiko minimieren wollen. Eine ausreichende Eigenkapitalquote ist ebenfalls wichtig, da die Banken in der Regel nur einen Teil des Kaufpreises finanzieren. Zudem spielt die Werthaltigkeit der Immobilie eine Rolle, da diese als Sicherheit für den Kredit dient. Es ist ratsam, sich vorab über die verschiedenen Kreditangebote zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie viel Kredit bekomme ich für ein Haus?
Die Höhe des Kredits, den Sie für den Kauf eines Hauses erhalten können, hängt von verschiedenen Faktoren ab. Dazu gehören Ihr Einkommen, Ihre Kreditwürdigkeit, Ihre monatlichen Ausgaben und die Höhe des Eigenkapitals, das Sie für die Anzahlung aufbringen können. Ein Kreditgeber wird auch Ihre Beschäftigungsgeschichte, Ihre Schulden und Ihre Kredit-Score überprüfen, um zu bestimmen, wie viel Kredit Sie erhalten können. Es ist ratsam, mit verschiedenen Kreditgebern zu sprechen und sich über die verschiedenen Kreditoptionen zu informieren, um herauszufinden, wie viel Kredit Sie für den Kauf eines Hauses erhalten können. **
-
Wie viel Kredit bekommt man für ein Haus?
Die Höhe des Kredits, den man für ein Haus bekommt, hängt von verschiedenen Faktoren ab. Dazu gehören das Einkommen, die Kreditwürdigkeit, die Höhe des Eigenkapitals und die aktuellen Zinssätze. In der Regel kann man bis zu 80% des Immobilienwerts als Kredit erhalten, wenn man über eine gute Bonität verfügt. Es ist ratsam, sich vorab bei verschiedenen Banken über die Konditionen zu informieren und eine genaue Kalkulation des benötigten Kredits durchzuführen. Letztendlich entscheidet die Bank über die Höhe des Kredits, den man für den Hauskauf erhalten kann. **
-
Wie viel Kredit für ein Haus bekomme ich?
Die Höhe des Kredits, den du für ein Haus erhalten kannst, hängt von verschiedenen Faktoren ab. Dazu gehören dein Einkommen, deine Kreditwürdigkeit, deine monatlichen Ausgaben und die Höhe deines Eigenkapitals. Banken prüfen diese Faktoren, um festzustellen, wie viel sie dir leihen können. Es ist ratsam, vorab eine Finanzberatung in Anspruch zu nehmen, um eine realistische Einschätzung zu erhalten. Letztendlich entscheidet die Bank, wie viel Kredit sie dir für den Kauf eines Hauses gewährt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.